Fitowa ta 10
A yau, inshora ya zama wani ɓangare na harkokin kasuwanci da rayuwar yau da kullum. Mutane suna yin inshorar motoci, gidaje, shaguna, kamfanoni da lafiya domin samun kariya idan wani haɗari ya faru.
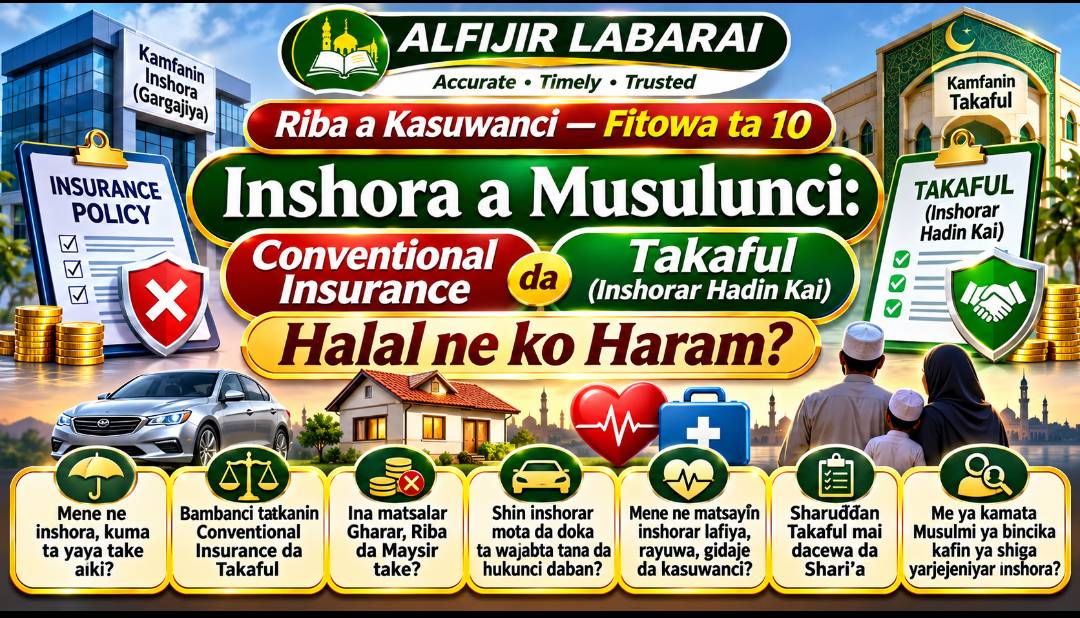
Amma akwai tambayoyi masu muhimmanci da Musulmi yake buƙatar amsawa:
– Shin inshorar kasuwanci ta gargajiya (Conventional Insurance) ta halatta a Musulunci?
– Mene ne bambanci tsakaninta da Takaful?
– Ina matsalar Gharar, Riba da Maysir take a wasu tsarin inshora?
– Mene ne matsayin inshorar mota da doka ta wajabta a Najeriya?
– Shin inshorar lafiya, rayuwa da gidaje suna da hukunci iri ɗaya?
– Ta yaya Musulmi zai kare dukiyarsa ba tare da shiga mu’amalar da Shari’a ta hana ba?
A wannan fitowa, za mu binciki waɗannan tambayoyi bisa ƙa’idojin Musulunci da bayanan hukumomin da suka dace.
1. Mene ne Inshora?
Inshora yarjejeniya ce da mutum ko kamfani yake biya wani adadin kuɗi domin samun kariya daga wasu haɗurra ko asarar dukiya da aka bayyana a cikin yarjejeniyar.
Misali:
Musa yana da mota. Ya yi inshora da wani kamfani, inda ya amince zai biya wani kuɗi a shekara. Idan motarsa ta samu haɗari da ya shiga cikin sharuɗɗan inshorar, kamfanin zai biya diyya bisa yarjejeniyar da suka yi.
Akwai manyan nau’ikan tsarin inshora guda biyu da ya kamata mu bambanta:
1. Conventional Insurance: Inshorar kasuwanci ta gargajiya.
2. Takaful: Tsarin inshorar haɗin kai da taimakon juna bisa ƙa’idojin Shari’a.
2. Mene ne hukuncin Conventional Insurance a Musulunci?
Majalisar Ƙasa da Ƙasa ta Fiqhu (International Islamic Fiqh Academy) ta yi nazari kan tsarin inshorar kasuwanci a zamanta na biyu a Jeddah, daga 22 zuwa 28 ga Disamba, 1985.
A cikin Resolution No. 9 (9/2), majalisar ta bayyana cewa kwangilar inshorar kasuwanci mai ƙayyadadden kuɗin da ake biya lokaci-lokaci, kamar yadda kamfanonin inshora suke gudanarwa, tana ƙunshe da babban Gharar wanda ke shafar ingancin kwangilar. Saboda haka, majalisar ta yanke hukuncin haramcin wannan tsarin.
Majalisar ta nuna cewa tsarin inshorar haɗin kai (Cooperative Insurance), wanda aka gina bisa taimakon juna da gudummawa, shi ne madadin da ya dace da ƙa’idojin Shari’a.
Wannan shi ne hukuncin da majalisar ta bayar game da tsarin kwangilar inshorar kasuwanci da ta yi nazari a kai. Bai kamata a faɗaɗa shi ba har a ce duk wata hanya ta taimakon juna ko kariya daga haɗari haramun ce.
3. Ina matsalar Gharar, Riba da Maysir take?
Akwai muhimman ƙa’idoji uku da malamai suke tattaunawa a kansu wajen nazarin wasu tsarin inshorar kasuwanci.
A. Gharar
Gharar yana nufin rashin tabbas mai yawa a cikin yarjejeniya.
A wasu tsarin inshorar kasuwanci, mutum yana iya biyan kuɗi na tsawon lokaci ba tare da samun diyya ba, yayin da wani zai iya samun diyya mai yawa bayan biyan kuɗi kaɗan.
Majalisar IIFA ta ɗauki babban Gharar da ke cikin wannan nau’in kwangila a matsayin babban dalilin rashin halaccinsa.
B. Riba
Riba na iya shiga harkar inshora idan ana saka kuɗaɗen da aka tattara a harkokin da suka ƙunshi Riba, ko kuma ana amfani da su wajen bayar da lamuni da karɓar kuɗin ruwa.
Saboda haka, yana da muhimmanci a binciki yadda kamfanin yake sarrafa kuɗin da aka tattara da kuma inda yake zuba su.
Amma ba daidai ba ne a ce duk kwangilar inshora Riba ce kai tsaye; dole ne a bambanta batun Gharar da batun Riba.
C. Maysir
Maysir yana da alaƙa da caca da samun riba ko asara bisa wani yanayi na haɗari.
Wasu malamai suna ganin cewa wasu siffofin kwangilar inshorar kasuwanci suna da kamanceceniya da Maysir saboda sakamakon kuɗin da ɓangarorin za su samu yana dogara da faruwar haɗarin da ba a san ko zai faru ba.
Sai dai dole ne a bambanta tsakanin haɗarin da ke cikin harkokin kasuwanci da caca ta zahiri. Ba duk wani haɗari ne Maysir ba.
4. Mene ne Takaful?
Takaful wani tsarin inshorar haɗin kai ne da aka gina bisa taimakon juna, bayar da gudummawa da raba nauyin haɗari.
A wannan tsarin, mahalarta suna bayar da gudummawa zuwa wani asusun haɗin kai. Idan wani daga cikinsu ya samu asarar da yarjejeniyar ta tanada, ana amfani da kuɗin asusun domin taimaka masa bisa sharuɗɗan tsarin.
Kamfanin da ke gudanar da Takaful yana iya samun kuɗin gudanarwa bisa yarjejeniyar wakilci (Wakalah), ko kuma ya gudanar da zuba jari bisa wata yarjejeniya da ta dace da Shari’a.
Misali:
Mutane 100 sun shiga tsarin Takaful. Kowannensu ya bayar da gudummawa zuwa asusun haɗin kai. Idan wani daga cikinsu ya yi hatsari da ya shiga cikin sharuɗɗan kariyar, asusun zai taimaka masa bisa yarjejeniyar da aka amince da ita.
Manufar wannan tsarin ita ce mahalarta su taimaki juna, ba wai kamfani ya mallaki gudummawar mahalarta domin cin riba daga haɗarinsu ba.
5. Mene ne bambanci tsakanin Conventional Insurance da Takaful?
Conventional Insurance| Takaful
Kamfanin inshora ne yake ɗaukar haɗarin da aka yi yarjejeniya a kai.| Mahalarta suna bayar da gudummawa domin taimakon juna da raba nauyin haɗari.
Kuɗin da aka biya yana shiga tsarin kuɗin kamfanin bisa kwangilar.| Gudummawar tana shiga asusun mahalarta bisa tsarin Takaful.
Kamfani yana gudanar da inshora domin samun riba.| Manufar asusun ita ce kare mahalarta da taimaka musu.
Zuba jarin kuɗaɗen na iya haɗawa da hanyoyin da ba su dace da Shari’a ba.| Dole ne a bi ƙa’idojin Shari’a wajen zuba jarin asusun.
Kamfani yana da alhakin biyan diyya bisa kwangilar inshora.| Asusun Takaful ne yake biyan diyya bisa ƙa’idojin tsarin.
Wannan bayani yana nuna bambancin tsarin kwangilolin, amma ba yana nufin cewa duk wani kamfani da ya kira kansa Takaful yana aiki daidai da Shari’a kai tsaye ba.
6. Mene ne sharuɗɗan Takaful mai dacewa da Shari’a?
Dole ne a binciki yadda ake gudanar da kamfanin da asusun Takaful kafin a tabbatar da cewa tsarin ya dace da Shari’a.
Daga cikin muhimman abubuwan da ya kamata a duba akwai:
1. Gudummawar mahalarta tana shiga asusun haɗin kai bisa tsarin da aka amince da shi.
2. A fayyace yadda ake amfani da kuɗin asusun.
3. Kamfanin gudanarwa ya samu kuɗinsa bisa yarjejeniyar da ta dace da Shari’a.
4. A guji saka kuɗin mahalarta a harkokin Riba.
5. A samu kulawar kwamitin Shari’a mai zaman kansa.
6. A bayyana yadda ake raba rarar asusun ko yadda ake magance gibin kuɗi.
7. A bayyana haƙƙin mahalarta da nauyin kamfanin.
8. A tabbatar da cewa tsarin sake inshora (Retakaful) ya dace da ƙa’idojin Shari’a gwargwadon yadda ake gudanar da shi.
Saboda haka, sunan Takaful kaɗai ba ya isa ya tabbatar da halaccin dukkan ayyukan kamfani.
7. Mene ne matsayin inshorar mota da doka ta wajabta a Najeriya?
Wannan batu yana da muhimmanci sosai ga masu motoci a Najeriya.
A ƙarƙashin Nigerian Insurance Industry Reform Act, 2025, Sashe na 84, an tanadi cewa mutum ba zai yi amfani da mota a kan hanya ko ya ba wani damar amfani da ita ba sai akwai inshorar Third-Party da ta dace da tanadin dokar.
Sashe na 84(2) ya kuma tanadi hukunci ga wanda ya karya wannan doka, wanda zai iya haɗawa da tara ko ɗaurin kurkuku bisa hukuncin kotu.
Sai dai akwai bambanci tsakanin abin da dokar ƙasa ta wajabta da hukuncin Shari’a kan kwangilar inshora.
Musulmi ya kamata ya nemi Takaful idan akwai wanda zai iya biyan buƙatarsa ta doka. Idan ya fuskanci rashin samun Takaful ko wani yanayi da ba shi da zaɓi mai dacewa, ya kamata ya nemi shawarar ƙwararren malamin fikihu domin tantance halin da yake ciki, buƙatarsa da iyakar abin da ya zama dole.
Ba za mu yi amfani da kalmar larura wajen halatta duk wata inshora da mutum ya zaɓa ba tare da binciken yanayinsa ba.
8. Mene ne matsayin inshorar lafiya, rayuwa da gidaje?
Ba daidai ba ne a ɗauki dukkan nau’ikan inshora a matsayin abu guda ba tare da binciken kwangilarsu ba.
Inshorar lafiya
Ana yin ta ne domin taimaka wa mutum wajen biyan kuɗin magani idan ya kamu da rashin lafiya ko ya buƙaci kulawar asibiti.
Majalisar IIFA ta bayyana cewa inshorar lafiya da aka tsara ta kamfanin inshora na Musulunci bisa ƙa’idojin Shari’a tana halatta, amma ta hana tsarin inshorar lafiya na kasuwanci da aka yi nazari a kai a ƙarƙashin ƙudurin da ta bayar.
Inshorar rayuwa
Wannan tsarin yana da alaƙa da biyan kuɗi ga wanda aka zaɓa idan mutum ya rasu, ko kuma biyan wani kuɗi bayan wani lokaci.
Wasu nau’ikanta suna haɗa kariya da tsarin tara kuɗi ko samun riba, don haka suna buƙatar bincike na musamman. Ya kamata a bambanta inshorar rayuwa ta kasuwanci da Family Takaful.
Inshorar gidaje da kasuwanci
Ana yin ta domin kare gida, shago, masana’anta ko sauran kadarori daga haɗari kamar gobara, sata ko wasu musibu.
Hukuncinta zai dogara da tsarin kwangilar, yadda ake tattara kuɗi, inda ake zuba su da kuma irin kariyar da aka bayar.
Saboda haka, yana da muhimmanci a binciki kowace yarjejeniya daban-daban.
9. Shin akwai Takaful a Najeriya?
Eh. Hukumar Kula da Inshora ta Najeriya (NAICOM) tana wallafa jerin kamfanonin Takaful da take sa ido a kansu.
A jerin da hukumar ta wallafa akwai kamfanoni guda biyar:
1. Crown Takaful Insurance.
2. Hilal Takaful Nigeria Limited.
3. Jaiz Takaful Insurance Plc.
4. Noor Takaful Plc.
5. Salam Takaful Insurance Limited.
Daga cikinsu, Salam Takaful tana da adireshin ofishinta a 65 Ibrahim Taiwo Road, Fagge, Kano.
Wannan yana nuna cewa akwai kamfanin Takaful a Kano, amma kafin mutum ya sayi kowace kariya, ya kamata ya tabbatar da cewa kamfanin yana da lasisin da ya dace da nau’in inshorar da yake nema.
Haka kuma, ya kamata ya karanta sharuɗɗan kwangilar, ya binciki yadda ake gudanar da asusun da kuma ko akwai kulawar Shari’a.
10. Mene ne ya kamata Musulmi ya bincika kafin ya yi inshora?
Kafin mutum ya shiga yarjejeniyar inshora, ya kamata ya tambayi kansa:
1. Wane irin inshora nake buƙata?
2. Shin akwai Takaful da zai iya biyan wannan buƙata?
3. Shin kamfanin yana da lasisin NAICOM?
4. Yaya ake sarrafa kuɗin da nake bayarwa?
5. Shin ana saka kuɗin a harkokin da suka dace da Shari’a?
6. Wane ne ke ɗaukar nauyin biyan diyya?
7. Shin na fahimci sharuɗɗan kwangilar da haƙƙoƙina?
8. Shin akwai wasu tanade-tanade da za su iya sa a hana ni biyan diyya?
Kada mutum ya sanya hannu kan yarjejeniyar da bai fahimci sharuɗɗanta ba.
11. Kammalawa
Inshora na daga cikin mu’amalolin kuɗi da ke buƙatar fahimtar tsarin kwangila kafin yanke hukunci.
Majalisar Ƙasa da Ƙasa ta Fiqhu ta hana tsarin inshorar kasuwanci mai ƙayyadadden kuɗin da ake biya lokaci-lokaci bisa babban Gharar da ta bayyana, sannan ta nuna Cooperative Insurance a matsayin madadin da ya dace da ƙa’idojin Shari’a.
Amma bai kamata mu ɗauki sunan Takaful kawai a matsayin hujjar halaccin kowane aiki ba. Dole ne a binciki yadda kamfanin yake gudanar da asusunsa da zuba jarinsa.
Haka kuma, a batun inshorar da doka ta wajabta, Musulmi ya kamata ya nemi madadin Takaful idan yana samuwa, sannan ya nemi shawarar masani idan ya fuskanci yanayin da ba shi da zaɓi mai dacewa.
Manufarmu ita ce: Mu kare dukiyarmu, mu taimaki juna, kuma mu tabbatar da cewa hanyoyin da muke bi wajen samun kariya sun dace da ƙa’idojin Shari’a.
Madogara
1. Alƙur’ani Mai Girma — Suratul Ma’ida, aya ta 2.
2. International Islamic Fiqh Academy — Resolution No. 9 (9/2), Insurance and Reinsurance, 1985.
3. International Islamic Fiqh Academy — Resolution on Cooperative Insurance: Shariah Rulings and Criteria, 2010.
4. International Islamic Fiqh Academy — Resolution on Medical Insurance.
5. Nigerian Insurance Industry Reform Act, 2025 — Section 84.
6. National Insurance Commission (NAICOM) — Official Takaful Operators Register.
Alfijir Labarai Media Services
Mu bincika. Mu fahimta. Mu yi mu’amala bisa gaskiya da ƙa’idar Shari’a.
📢 KU BIBIYI ALFIJIR LABARAI
Ku kasance tare da Alfijir Labarai / Alfijir News domin samun sahihan labarai, rahotanni, bincike da muhimman bayanai daga Kano, Najeriya da duniya.
📩 TUNTUƁA DA HAƊIN GWIWA
WhatsApp: +234 0701 111 3809
KIRA: +234 803 207 7835
🌐 KAFAFEFENMU
X: https://twitter.com/Musabestseller?s=09
Facebook: https://www.facebook.com/profile.php?id=100089640289165
Threads: https://www.threads.net/@alfijirlabarai
YouTube: https://www.youtube.com/@BestsellerChannel12
Instagram: https://www.instagram.com/musa_bestseller?utm_source=qr&r=nametag
📲 WhatsApp Group:
https://chat.whatsapp.com/Ilj1iz8v3sa3nBfrCz9U6f
ALFIJIR LABARAI MEDIA SERVICES
Gaskiya • Kan Lokaci • Amintacce
© 2026 Alfijir Labarai Media Services